Vous réalisez moins de 5 000 € de recettes en LMNP et vous vous demandez si vous devez payer la CFE ? Le seuil de 5 000 € existe bien, mais il faut comprendre exactement ce qu’il exonère et quelle année de recettes doit être examinée.
L’article 1647 D du CGI prévoit que les redevables dont le chiffre d’affaires ou les recettes de la période de référence sont inférieurs ou égaux à 5 000 € sont exonérés de la cotisation minimum de CFE. L’administration présente également cette règle parmi les exonérations applicables aux loueurs en meublé.
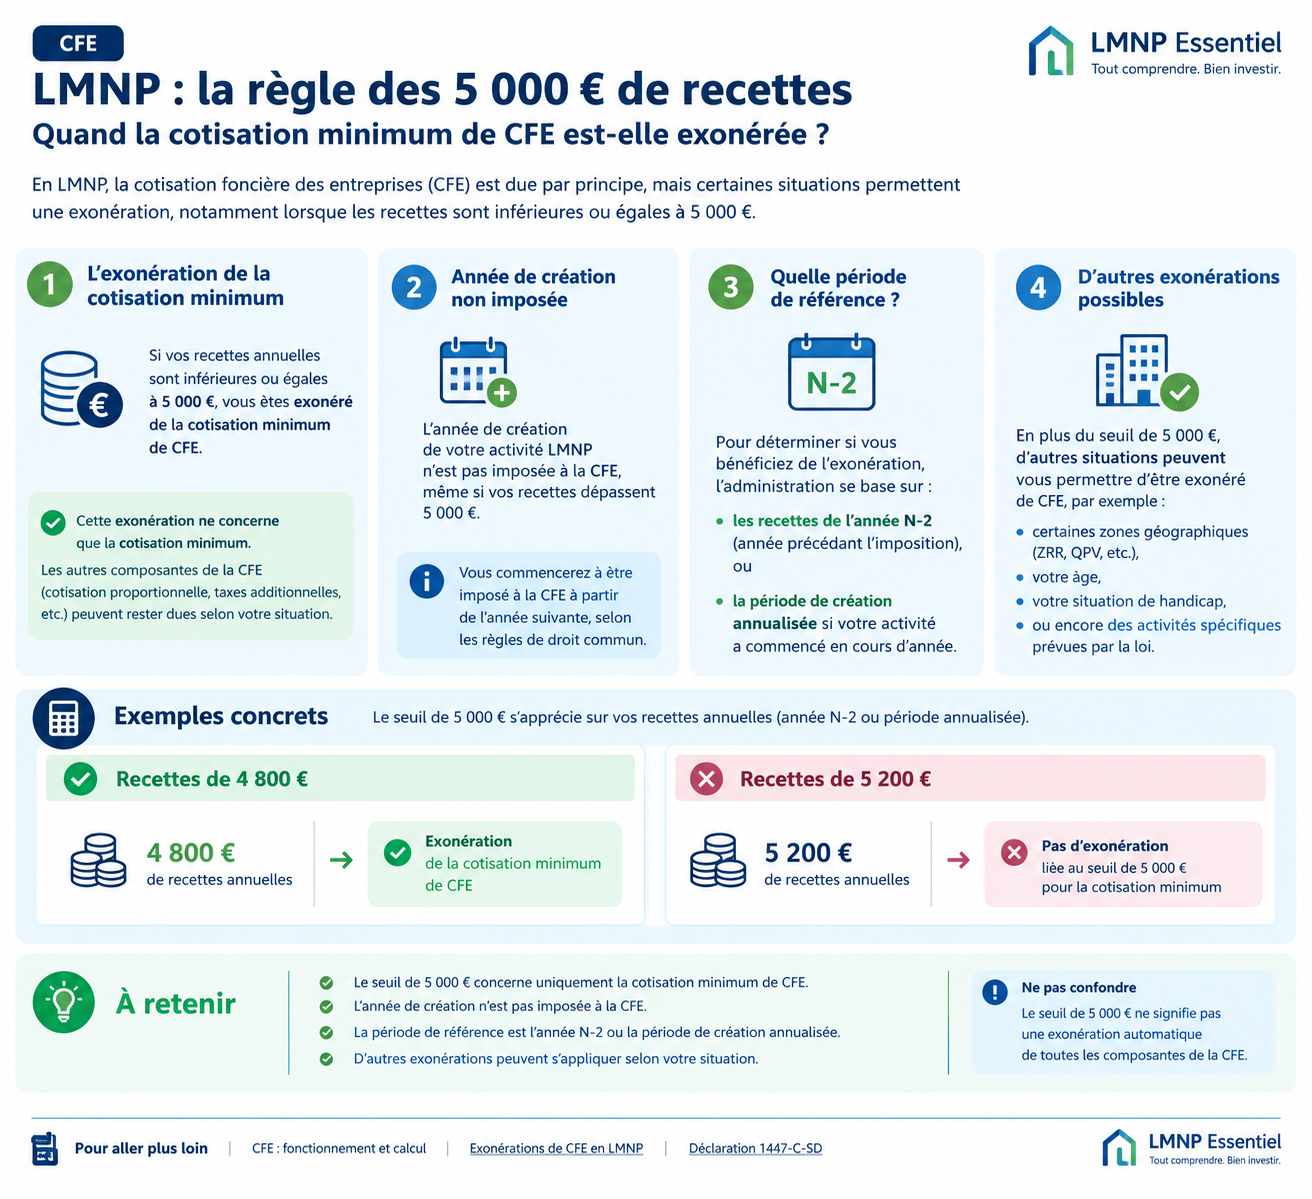
La règle des 5 000 € en une phrase
Si vos recettes de référence n’excèdent pas 5 000 €, vous bénéficiez de l’exonération prévue par l’article 1647 D pour la cotisation minimum de CFE.
| Recettes de référence | Effet du seuil de 5 000 € |
|---|---|
| 4 800 € | Exonération de cotisation minimum |
| 5 000 € | Exonération de cotisation minimum |
| 5 001 € | Le seuil ne donne plus droit à cette exonération |
Quelle année de recettes faut-il regarder ?
La CFE utilise une période de référence. En règle générale, on examine le chiffre d’affaires ou les recettes de l’avant-dernière année précédant l’imposition, soit N-2. Lorsque la période de référence n’a pas duré douze mois, notamment lors d’une création, le montant est annualisé.
| Année de CFE | Période généralement examinée |
|---|---|
| 2028 | Recettes 2026 |
| 2027 après création en cours de 2026 | Recettes de la période de création, ramenées à 12 mois selon les règles applicables |
Exemple d’annualisation après création
Vous débutez votre activité le 1er juillet et réalisez 3 000 € de recettes entre juillet et décembre. La période n’est que de six mois. Pour certaines règles de CFE, les recettes sont ramenées à douze mois : dans cet exemple simplifié, 3 000 € sur six mois correspondent à 6 000 € annualisés.
Il ne faut donc pas conclure trop vite : « j’ai encaissé seulement 3 000 €, je suis nécessairement sous le seuil ».
Et la première année d’activité ?
La CFE n’est pas due pour l’année de création d’un établissement, conformément à l’article 1478 du CGI. C’est une règle distincte du seuil de 5 000 €.
| Situation | Règle |
|---|---|
| Année de création | Pas de CFE au titre de l’année de création |
| Années suivantes avec recettes ≤ 5 000 € de référence | Exonération de cotisation minimum selon l’article 1647 D |
| Recettes > 5 000 € | Le seuil de 5 000 € ne permet plus l’exonération de cotisation minimum |
Cette absence de CFE la première année ne supprime pas vos formalités : la déclaration initiale 1447-C-SD reste à traiter dans les situations où elle est requise.
→ Utilisez notre générateur 1447-C-SD LMNP.
Comment vérifier si votre avis est établi sur la base minimum ?
L’administration indique que, lorsqu’une base minimale est appliquée, cette information figure sur l’avis de CFE. Vérifiez donc votre avis avant de contester ou de conclure à une erreur.
Si vous pensez remplir les conditions de l’exonération mais que l’avis ne la prend pas en compte, contactez votre SIE depuis la messagerie sécurisée de votre espace professionnel, avec les justificatifs de recettes correspondant à la période de référence.
Le seuil s’applique-t-il par logement ou pour l’activité ?
La CFE peut devenir complexe lorsqu’un LMNP exploite plusieurs établissements. Le seuil de recettes ne doit pas être appliqué mécaniquement logement par logement sans tenir compte de l’organisation de l’activité et de la base minimum établie au principal établissement.
→ Voir : LMNP avec plusieurs biens et CFE LMNP : guide complet.
Autres exonérations possibles
Le seuil de 5 000 € n’est pas la seule règle d’exonération. Les locations d’une partie de l’habitation principale sous certaines conditions, certaines locations de l’habitation personnelle ou encore des délibérations locales peuvent modifier la situation. L’administration publie une liste spécifique pour la location meublée.
Erreurs fréquentes
Regarder uniquement les recettes de l’année de l’avis
La CFE repose généralement sur une période de référence antérieure.
Oublier l’annualisation lors d’une année incomplète
Une activité démarrée en cours d’année peut franchir le seuil après annualisation, même si les recettes réellement encaissées sur quelques mois sont inférieures à 5 000 €.
Confondre première année et seuil de 5 000 €
L’exonération de l’année de création relève de l’article 1478 ; le seuil de 5 000 € relève de la cotisation minimum prévue à l’article 1647 D.
Ne pas lire l’avis de CFE
Avant toute réclamation, identifiez la base utilisée et la commune d’imposition.
Questions fréquentes
Avec 4 900 € de recettes, dois-je payer la CFE ?
Le seuil de l’article 1647 D ouvre droit à l’exonération de cotisation minimum si les 4 900 € correspondent bien aux recettes de la période de référence après les ajustements éventuels.
Avec exactement 5 000 €, suis-je éligible ?
Oui : le texte vise les recettes inférieures ou égales à 5 000 €.
Je viens de créer mon LMNP, dois-je payer la CFE cette année ?
La CFE n’est pas due au titre de l’année de création de l’établissement, sous réserve de la qualification correcte de la création.
Dois-je quand même remplir la 1447-C ?
L’absence de CFE la première année ne dispense pas automatiquement de la déclaration initiale. Consultez notre guide et notre générateur.
Pour continuer
Sources officielles
Créez gratuitement votre compte pour retrouver les nouveautés, nouveaux simulateurs et contenus LMNP Essentiel.