La location meublée constitue une activité imposable à la cotisation foncière des entreprises (CFE), y compris lorsqu’elle est exercée par un particulier en LMNP. Plusieurs exonérations peuvent toutefois s’appliquer : année de création, recettes faibles, certaines locations de l’habitation personnelle et situations prévues par les collectivités.
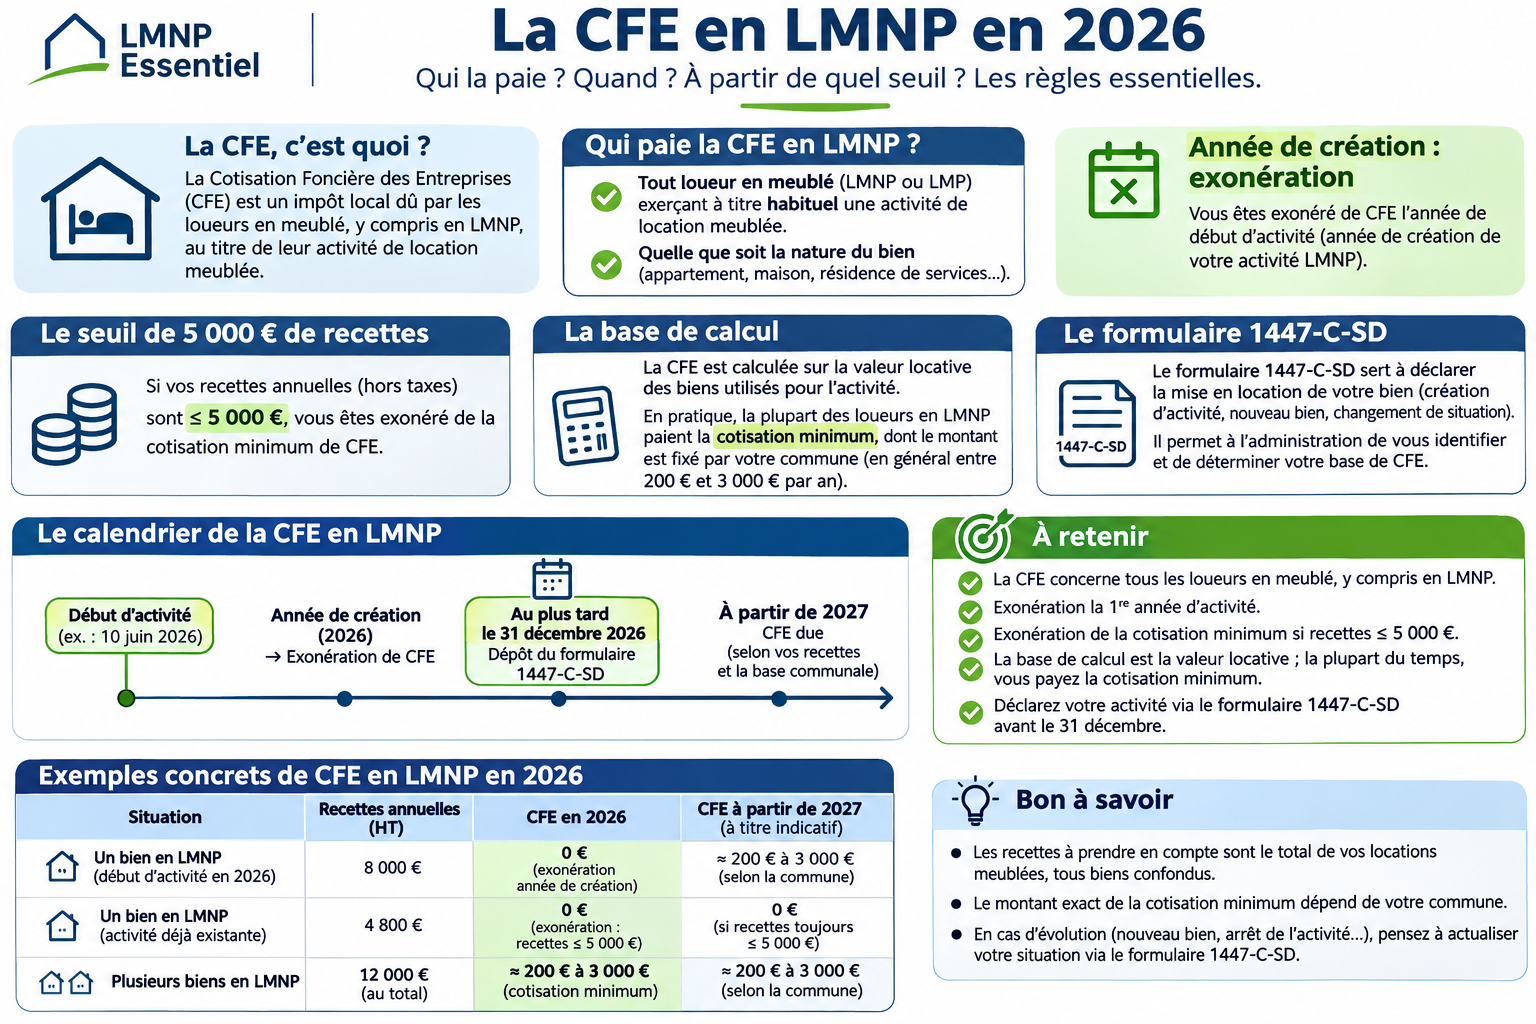
CFE LMNP : les règles essentielles
| Question | Réponse |
|---|---|
| LMNP concerné ? | Oui, en principe |
| Année de création | Pas de CFE au titre de l’année de création |
| Recettes ≤ 5 000 € | Exonération de la cotisation minimum lorsque les conditions de l’article 1647 D sont remplies |
| Déclaration initiale | 1447-C-SD avant le 31 décembre de l’année de création |
| Avis | Consultable dans l’espace professionnel impots.gouv.fr |
Qui paie la CFE en location meublée ?
Impots.gouv.fr rappelle que la location de locaux meublés constitue par nature une activité commerciale et qu’elle est donc soumise à la CFE, même si le loueur est un particulier. Le statut LMNP au sens de l’impôt sur le revenu n’est donc pas une exonération de CFE.
L’année de création est-elle exonérée ?
La CFE n’est pas due au titre de l’année de création de l’établissement. Il faut néanmoins déposer la déclaration initiale 1447-C-SD avant le 31 décembre afin de permettre l’établissement de la CFE de l’année suivante.
Que se passe-t-il avec 5 000 € de recettes ou moins ?
Une exonération de CFE est accordée aux redevables dont la base relève de la cotisation minimum lorsque le chiffre d’affaires ou les recettes de la période de référence sont inférieurs ou égaux à 5 000 €. Ce seuil ne doit pas être transformé en règle simpliste applicable à toutes les composantes et situations de CFE.
→ Voir notre dossier : CFE LMNP et seuil de 5 000 €.
Comment est calculée la CFE ?
La CFE est assise sur la valeur locative des biens passibles de taxe foncière utilisés pour l’activité. Lorsque la valeur locative est faible ou que les conditions le justifient, une base minimum fixée par la collectivité peut s’appliquer. Le montant varie donc selon la commune et la situation de l’établissement.
Déclaration initiale 1447-C-SD
La première année, une déclaration 1447-C-SD doit être déposée au plus tard le 31 décembre. Elle indique notamment le SIRET, l’adresse, la date de création, les caractéristiques des locaux et le chiffre d’affaires de l’année en cours.
→ Utilisez le générateur 1447-C-SD LMNP.
Plusieurs biens : une CFE par établissement ?
Avec plusieurs logements, il faut raisonner par établissement et par lieu d’exploitation. Un nouveau bien à une autre adresse peut entraîner un nouveau SIRET d’établissement et une situation CFE propre. La comptabilité peut être regroupée au niveau du SIREN, mais la CFE doit être analysée établissement par établissement.
→ Voir : plusieurs biens LMNP : SIREN, SIRET, liasse et CFE.
Exonérations liées à l’habitation personnelle
D’autres exonérations existent, notamment pour certaines locations occasionnelles ou certaines locations de tout ou partie de l’habitation personnelle, parfois sous réserve de l’absence de délibération contraire de la collectivité. Il faut donc identifier précisément la nature du logement et l’usage qui en est fait.
Calendrier type
| Moment | Action |
|---|---|
| Début de location | Création de l’activité et attribution du SIRET |
| Année de création | Pas de CFE due pour cette année |
| Avant le 31 décembre | Déposer la 1447-C-SD |
| Année suivante | Consulter l’avis de CFE dans l’espace professionnel |
Questions fréquentes
Dois-je payer la CFE si je suis LMNP ?
En principe oui, sous réserve des exonérations applicables.
La première année est-elle gratuite ?
La CFE n’est pas due au titre de l’année de création, mais la déclaration initiale doit tout de même être déposée.
Je gagne moins de 5 000 €, dois-je quand même déposer la 1447-C ?
Oui : le seuil de 5 000 € et l’obligation déclarative sont deux sujets distincts.
Pour continuer
Sources officielles
Créez gratuitement votre compte pour retrouver les nouveautés, nouveaux simulateurs et contenus LMNP Essentiel.