Vous avez découvert une erreur dans une liasse fiscale LMNP déjà transmise ? Une déclaration de résultats BIC peut être rectifiée, mais la procédure dépend du moment où l’erreur est détectée, de son impact et du canal de télétransmission utilisé. L’essentiel est de ne pas corriger uniquement une case isolée : il faut repartir de la comptabilité, mettre à jour la 2031 et les annexes 2033 concernées, puis vérifier le report dans la 2042-C-PRO.
Peut-on rectifier une liasse fiscale LMNP ?
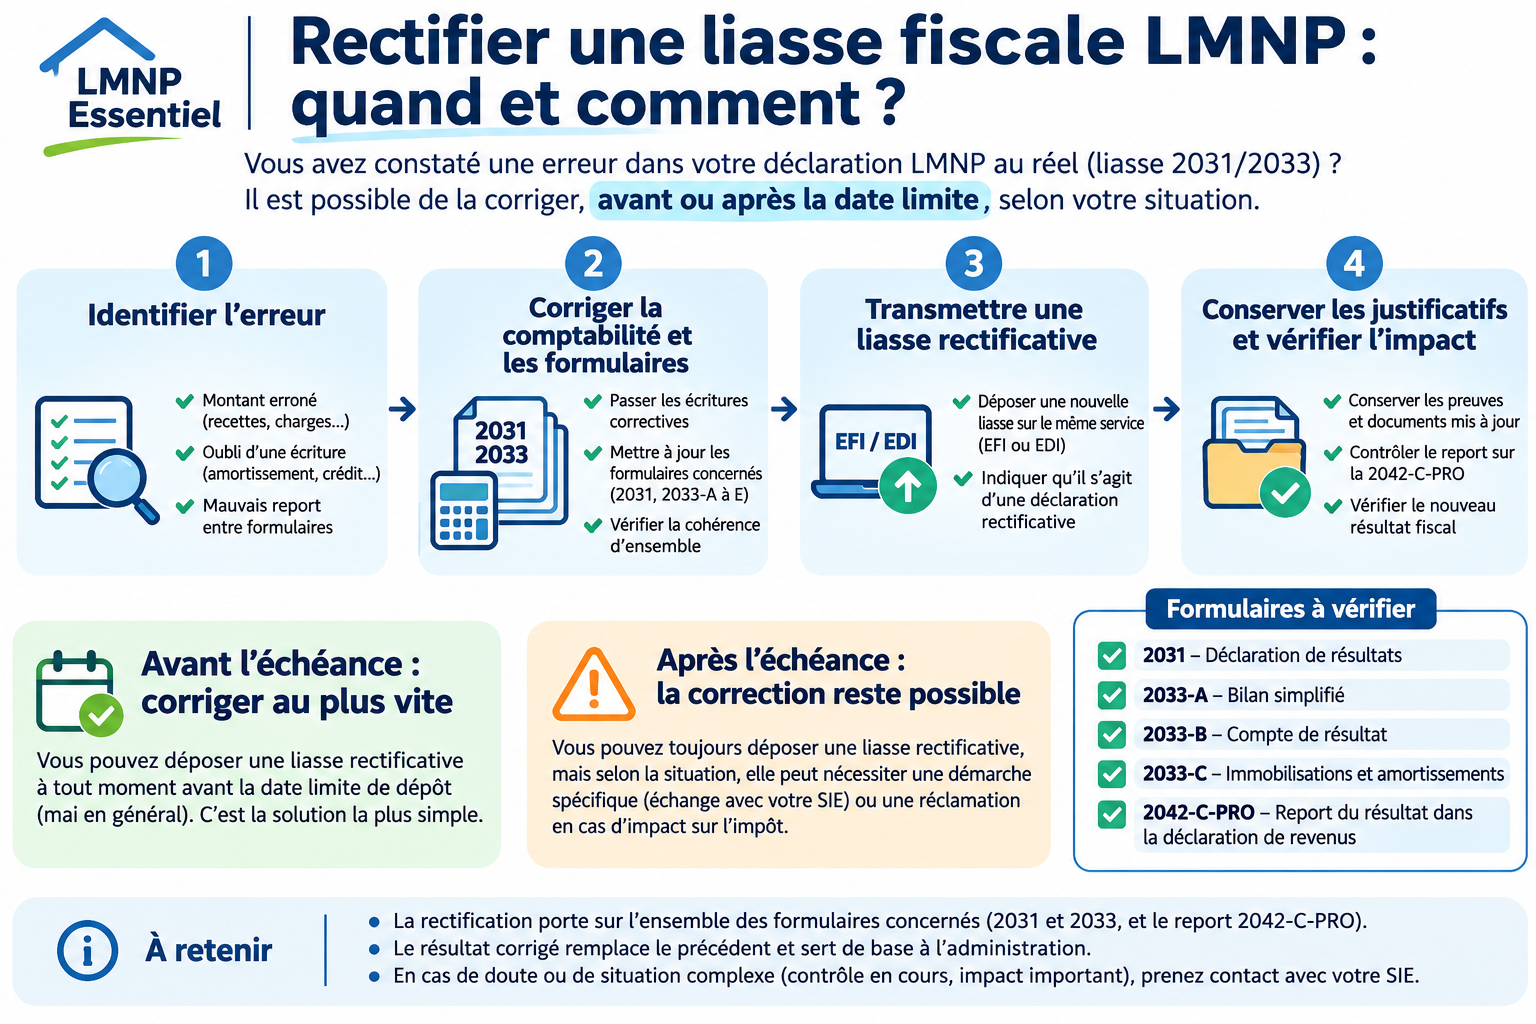
Oui. Le résultat déclaré peut être rectifié lorsqu’une erreur est constatée. La doctrine fiscale distingue toutefois les erreurs rectifiables des décisions de gestion régulièrement prises, qui ne peuvent pas toujours être remises en cause librement a posteriori. Il faut donc identifier la nature de l’erreur avant de modifier les déclarations.
Avant la date limite : corriger immédiatement
Si vous détectez l’erreur avant l’échéance, la solution la plus simple consiste à corriger la comptabilité puis à retransmettre une déclaration de résultats et une liasse cohérentes. Au régime réel simplifié BIC, la déclaration 2031 et ses annexes peuvent être transmises par voie dématérialisée ; le canal dépend du mode de dépôt utilisé.
Après la date limite : la correction reste possible
Après l’échéance, il ne faut pas considérer que l’erreur devient irréversible. En revanche, la correction peut être considérée comme tardive et, lorsqu’elle modifie l’impôt dû, conduire à une démarche de réclamation ou à des échanges avec le service des impôts. Le délai de réclamation contentieuse de l’impôt sur le revenu obéit à ses propres règles, souvent jusqu’au 31 décembre de la deuxième année suivant la mise en recouvrement de l’impôt concerné.
Quelles pièces faut-il corriger ?
| Document | À contrôler |
|---|---|
| Comptabilité | Écritures, comptes, immobilisations, amortissements, emprunts |
| 2031 | Résultat déclaré et informations générales |
| 2033-A | Bilan actif/passif |
| 2033-B | Compte de résultat et résultat fiscal |
| 2033-C | Immobilisations et amortissements |
| Autres 2033 | Selon la nature de l’erreur |
| 2042-C-PRO | Report du résultat dans la déclaration personnelle |
Exemple : intérêts d’emprunt oubliés
Vous avez oublié 1 200 € d’intérêts. Il faut d’abord comptabiliser correctement la charge financière, recalculer le résultat, mettre à jour le 2033-B, vérifier l’incidence éventuelle sur les amortissements déductibles et le déficit, puis retransmettre la liasse. Si la 2042-C-PRO a déjà été déposée avec l’ancien résultat, elle devra également être rectifiée selon la procédure disponible.
Exemple : amortissement mal calculé
Une durée d’amortissement ou une base incorrecte peut affecter plusieurs exercices. La correction nécessite de reconstituer le plan d’amortissement, de vérifier ce qui a été comptabilisé et déduit, puis d’analyser l’effet sur les résultats fiscaux successifs. Une simple modification de la ligne de l’année en cours peut être insuffisante.
EFI ou EDI : pourquoi cela compte ?
Le régime réel simplifié peut être télédéclaré via les services en ligne proposés par impots.gouv.fr ou via un partenaire EDI. La rectification doit respecter le canal et les modalités techniques applicables au dépôt. Conservez les accusés de réception et identifiez clairement la version rectificative.
Erreur ou décision de gestion ?
La doctrine BOFiP rappelle que toutes les différences ne sont pas de simples erreurs. Une erreur de fait, de calcul ou de comptabilisation peut être rectifiée. À l’inverse, certaines décisions de gestion régulièrement exercées ne sont pas librement réversibles après coup. En cas d’enjeu important, documentez la qualification retenue et échangez avec le SIE.
Checklist de rectification
- identifier précisément l’erreur et les exercices concernés ;
- corriger la comptabilité ;
- recalculer amortissements, déficit et résultat fiscal ;
- mettre à jour la 2031 et toutes les annexes 2033 impactées ;
- retransmettre la liasse rectificative ;
- corriger la 2042-C-PRO si nécessaire ;
- conserver les anciennes et nouvelles versions, justificatifs et accusés.
Questions fréquentes
Existe-t-il un délai unique de 3 ans pour rectifier une liasse ?
Non, il faut distinguer la date de dépôt, la possibilité de retransmettre une déclaration, les délais de reprise et le délai de réclamation portant sur l’impôt. Évitez de résumer tous ces mécanismes par une seule durée.
Dois-je corriger la 2042-C-PRO si je corrige la liasse ?
Oui lorsque le résultat reporté dans la déclaration personnelle change.
Peut-on corriger uniquement la 2033-B ?
Seulement si l’erreur n’affecte réellement aucun autre document. En pratique, il faut contrôler la cohérence de l’ensemble de la liasse.
Pour continuer
Sources officielles
Créez gratuitement votre compte pour retrouver les nouveautés, nouveaux simulateurs et contenus LMNP Essentiel.