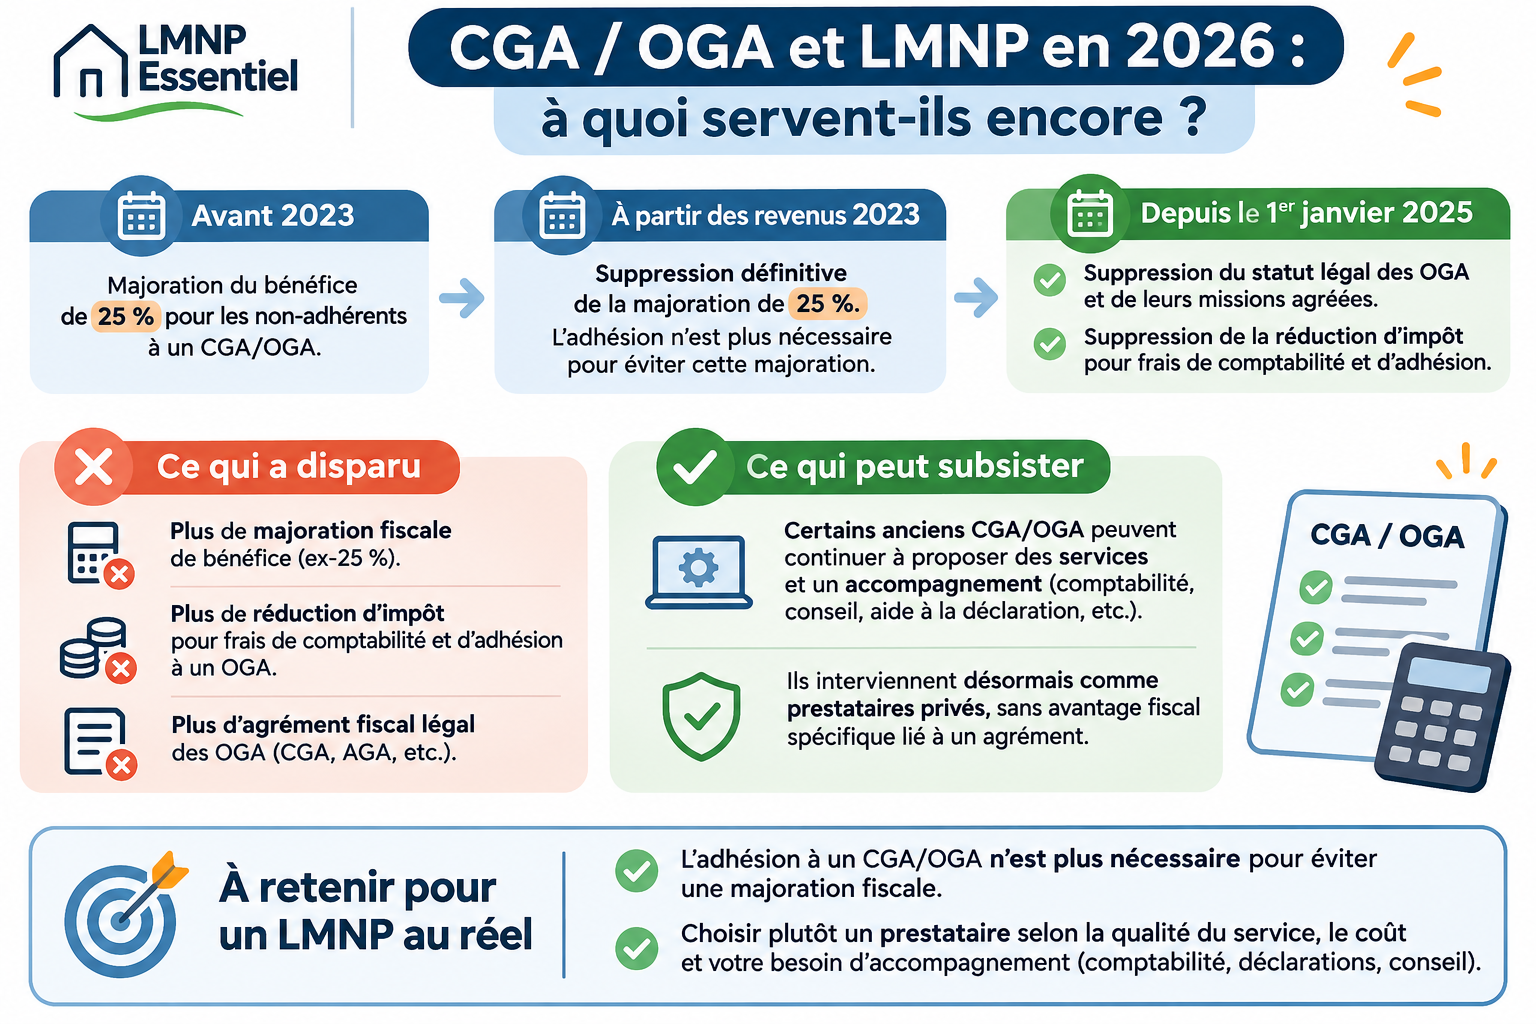
Les articles et conseils LMNP qui recommandent encore d’adhérer à un CGA ou à un OGA pour éviter une majoration fiscale sont aujourd’hui dépassés. Le paysage a changé en deux étapes : la majoration du bénéfice des non-adhérents a été définitivement supprimée à compter de l’imposition des revenus 2023, puis la loi de finances pour 2025 a supprimé le dispositif légal d’agrément des OGA ainsi que la réduction d’impôt pour frais de comptabilité et d’adhésion.
À retenir en 2026
- La majoration fiscale liée à la non-adhésion a disparu à compter des revenus 2023.
- Depuis le 1er janvier 2025, le régime légal d’agrément et les missions légales des OGA ont été abrogés.
- La réduction d’impôt pour frais de tenue de comptabilité et d’adhésion prévue à l’ancien article 199 quater B a également été supprimée.
- Un ancien OGA peut continuer à proposer des prestations privées, mais sans les anciens avantages attachés à l’agrément fiscal.
Pourquoi les LMNP adhéraient-ils autrefois à un CGA ?
Historiquement, un contribuable relevant d’un régime réel BIC pouvait subir une majoration de son bénéfice imposable s’il n’adhérait pas à un organisme de gestion agréé ou ne recourait pas à certains professionnels conventionnés. Cette majoration a été progressivement réduite puis supprimée.
| Revenus | Majoration pour non-adhésion |
|---|---|
| 2019 et avant | 25 % |
| 2020 | 20 % |
| 2021 | 15 % |
| 2022 | 10 % |
| 2023 et après | 0 % – supprimée |
Ce qui a changé avec la loi de finances pour 2025
Impots.gouv.fr confirme que l’article 11 de la loi de finances pour 2025 a abrogé les dispositions législatives relatives à l’agrément et aux missions légales des OGA. Le même texte supprime la réduction d’impôt pour certains frais de tenue de comptabilité et d’adhésion.
Un LMNP au réel doit-il encore adhérer à un CGA ou un OGA ?
Non, pas pour bénéficier des anciens avantages fiscaux. Vous pouvez choisir librement la manière dont vous tenez votre comptabilité et préparez votre liasse, sous réserve de respecter les obligations du régime réel.
Vous pouvez notamment :
- tenir votre comptabilité vous-même ;
- utiliser un logiciel spécialisé ;
- faire appel à un expert-comptable ;
- acheter une prestation d’accompagnement auprès d’un organisme ou d’une société privée.
Que peut encore proposer un ancien OGA ?
La disparition du régime légal n’empêche pas les structures concernées de poursuivre une activité de services si elles se repositionnent juridiquement et commercialement. Elles peuvent proposer, par exemple, de l’accompagnement comptable, de la formation, du contrôle de cohérence ou de l’aide déclarative.
La différence essentielle est qu’il ne faut plus acheter cette prestation pour obtenir un ancien avantage fiscal attaché au statut d’OGA : cet avantage n’existe plus.
Comment choisir un accompagnement LMNP en 2026 ?
| Critère | Question à poser |
|---|---|
| Prix | Quel est le coût annuel total ? |
| Périmètre | Comptabilité, FEC, liasse, télédéclaration : qu’est-ce qui est inclus ? |
| Responsabilité | S’agit-il d’un expert-comptable, d’un logiciel ou d’une assistance ? |
| Autonomie | Puis-je récupérer mes écritures, FEC et historiques ? |
| Multi-biens | Le suivi est-il détaillé par bien ? |
| Amortissements | Comment sont calculés et suivis les amortissements et reports ? |
Faut-il obligatoirement un comptable en LMNP au réel ?
Le régime réel impose une comptabilité et une déclaration de résultats, mais les sources officielles ne posent pas une obligation générale de recourir à un expert-comptable pour un LMNP individuel. Impots.gouv.fr précise d’ailleurs qu’un espace professionnel permet d’effectuer déclarations et paiements sans obligatoirement passer par un comptable ou un prestataire informatique.
→ Voir : LMNP sans comptable et faire sa liasse fiscale soi-même.
Questions fréquentes
La majoration de 25 % existe-t-elle encore ?
Non. Elle a été progressivement réduite et est définitivement supprimée à compter de l’imposition des revenus 2023.
Puis-je encore payer un ancien CGA pour un service ?
Oui, si cette structure propose désormais une prestation privée qui vous convient. Mais il faut l’évaluer comme n’importe quel prestataire, sans supposer un avantage fiscal lié à un agrément disparu.
La réduction d’impôt pour frais de comptabilité existe-t-elle encore ?
Le dispositif prévu par l’article 199 quater B a été abrogé à compter du 1er janvier 2025.
Pour continuer
Sources officielles
Créez gratuitement votre compte pour retrouver les nouveautés, nouveaux simulateurs et contenus LMNP Essentiel.