Le formulaire 2031-SD est la déclaration de résultat des entreprises soumises à l’impôt sur le revenu dans la catégorie des bénéfices industriels et commerciaux. Un LMNP au régime réel relève de cette logique : il détermine d’abord son résultat à partir de sa comptabilité et des annexes, puis reporte le résultat fiscal dans la 2031 avant de le reporter sur sa déclaration personnelle 2042-C-PRO.
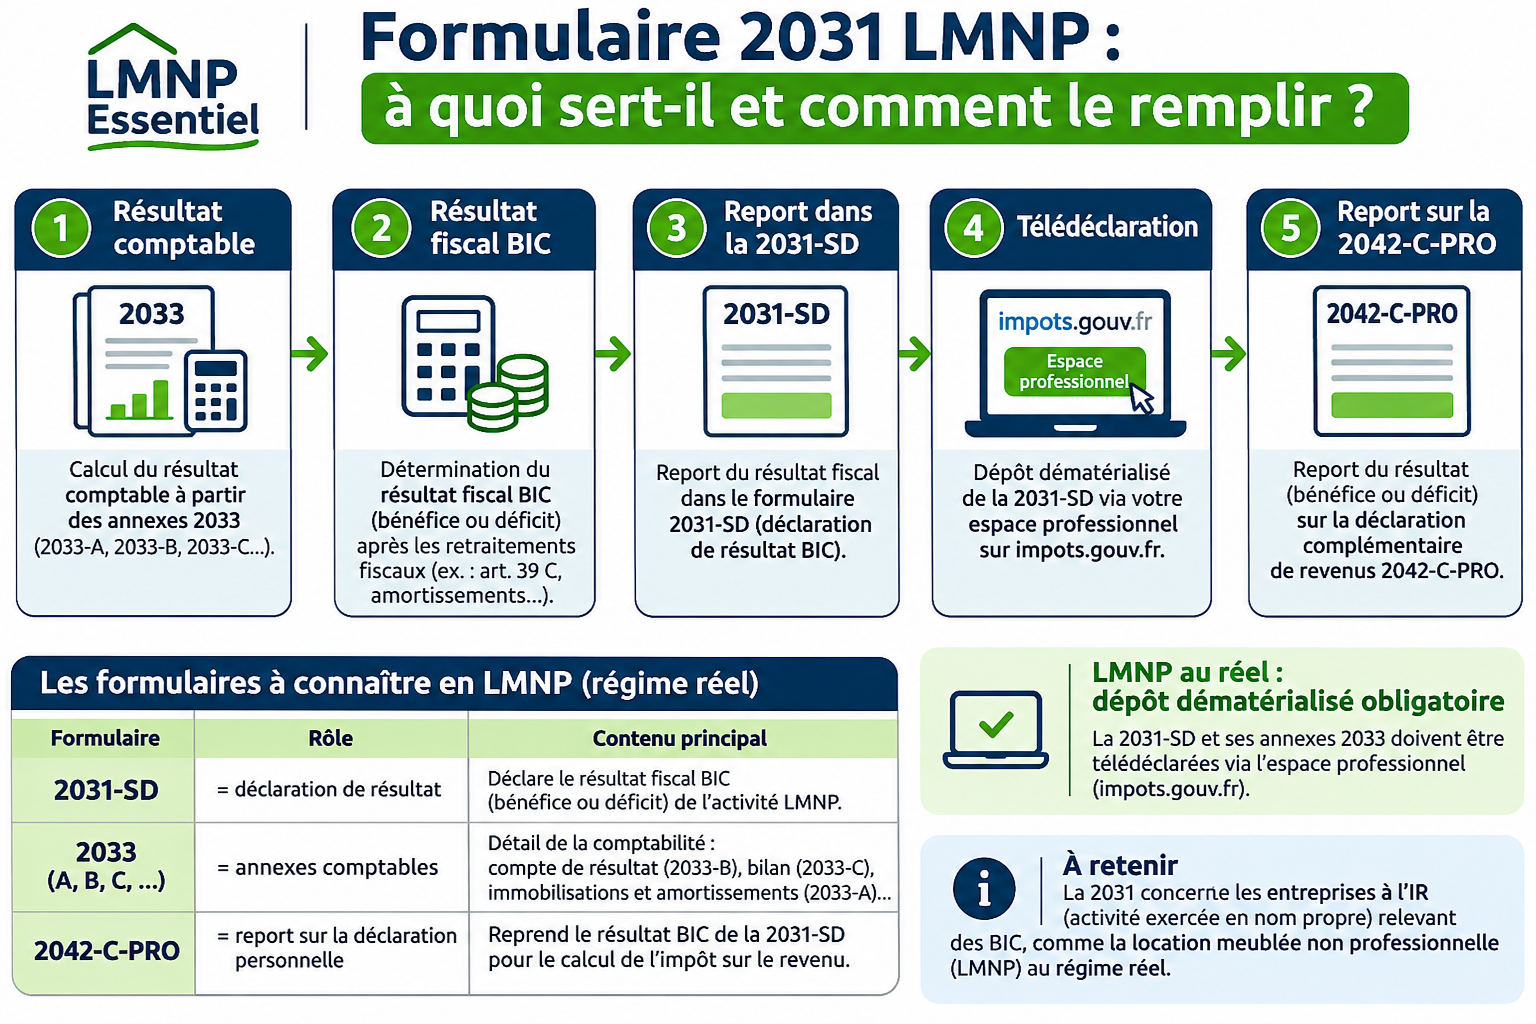
2031, 2033 et 2042-C-PRO : qui fait quoi ?
| Formulaire | Rôle |
|---|---|
| 2033-A à G | Annexes du régime réel simplifié : bilan, compte de résultat, immobilisations, amortissements, etc. |
| 2031-SD | Déclaration de résultat BIC |
| 2042-C-PRO | Report du résultat ou des recettes sur la déclaration personnelle |
1. Partir de la comptabilité
La 2031 n’est pas un formulaire à remplir indépendamment de la comptabilité. Il faut d’abord disposer des recettes, charges, intérêts, immobilisations, amortissements et retraitements fiscaux de l’exercice. Au régime simplifié, ces éléments sont détaillés dans les annexes 2033.
→ Voir : 2033-B LMNP : compte de résultat.
2. Déterminer le résultat fiscal BIC
Le résultat comptable peut nécessiter des retraitements pour aboutir au résultat fiscal. En LMNP, la limitation des amortissements prévue par l’article 39 C est particulièrement importante : les amortissements ne se déduisent pas au-delà de la capacité fiscale permise.
→ Voir : article 39 C en LMNP.
3. Reporter le résultat sur la 2031-SD
La 2031 reprend les éléments d’identification de l’entreprise et le résultat fiscal. Le millésime 2026 est disponible sur impots.gouv.fr. Les cases et cadres évoluent d’un millésime à l’autre : utilisez toujours le formulaire correspondant à l’exercice déclaré.
4. Télédéclarer depuis l’espace professionnel
Impots.gouv.fr précise qu’un LMNP imposé à l’IR sous un régime réel doit souscrire sa 2031 et ses annexes par voie dématérialisée. L’espace professionnel sert également à la messagerie sécurisée et à la consultation des avis de CFE.
5. Reporter le résultat sur la 2042-C-PRO
La déclaration professionnelle ne remplace pas la déclaration personnelle. Après établissement de la liasse, le résultat doit être reporté dans la rubrique appropriée de la 2042-C-PRO.
Exemple simplifié
| Étape | Montant |
|---|---|
| Loyers | 18 000 € |
| Charges hors amortissements | 7 000 € |
| Résultat avant amortissements | 11 000 € |
| Amortissements fiscalement déductibles | 8 000 € |
| Résultat fiscal | 3 000 € |
Ce résultat fiscal de 3 000 € est celui qui doit être correctement repris dans la déclaration de résultat, puis dans la déclaration personnelle selon les règles applicables.
Contrôles avant dépôt
- cohérence entre 2033-B et résultat 2031 ;
- cohérence des immobilisations et amortissements ;
- application correcte de l’article 39 C ;
- concordance avec les reports sur 2042-C-PRO ;
- SIREN/SIRET et période d’exercice corrects.
Questions fréquentes
Un LMNP au micro-BIC remplit-il une 2031 ?
Non, la 2031 concerne le régime réel BIC. Au micro-BIC, les recettes sont déclarées directement dans la déclaration personnelle selon les cases adaptées.
Puis-je déposer la 2031 sans comptable ?
Oui, sous réserve de respecter les obligations comptables et fiscales et de disposer d’un moyen de télédéclaration adapté.
Une seule 2031 par bien ?
Il faudra une liasse par SIREN, regroupant ainsi différents SIRET (établissements rattachés). Cependant, la comptabilité devra conserver le détail par bien.
Pour continuer
Sources officielles
Créez gratuitement votre compte pour retrouver les nouveautés, nouveaux simulateurs et contenus LMNP Essentiel.