Le formulaire 2033-B-SD est l’un des tableaux de la liasse fiscale du régime réel simplifié BIC. Pour un LMNP au réel simplifié, il présente d’abord le résultat comptable de l’exercice puis le passage au résultat fiscal. Il ne se remplit pas isolément : il doit être cohérent avec la comptabilité, le bilan 2033-A, les immobilisations et amortissements du 2033-C et la déclaration de résultats 2031.
À quoi sert le formulaire 2033-B ?
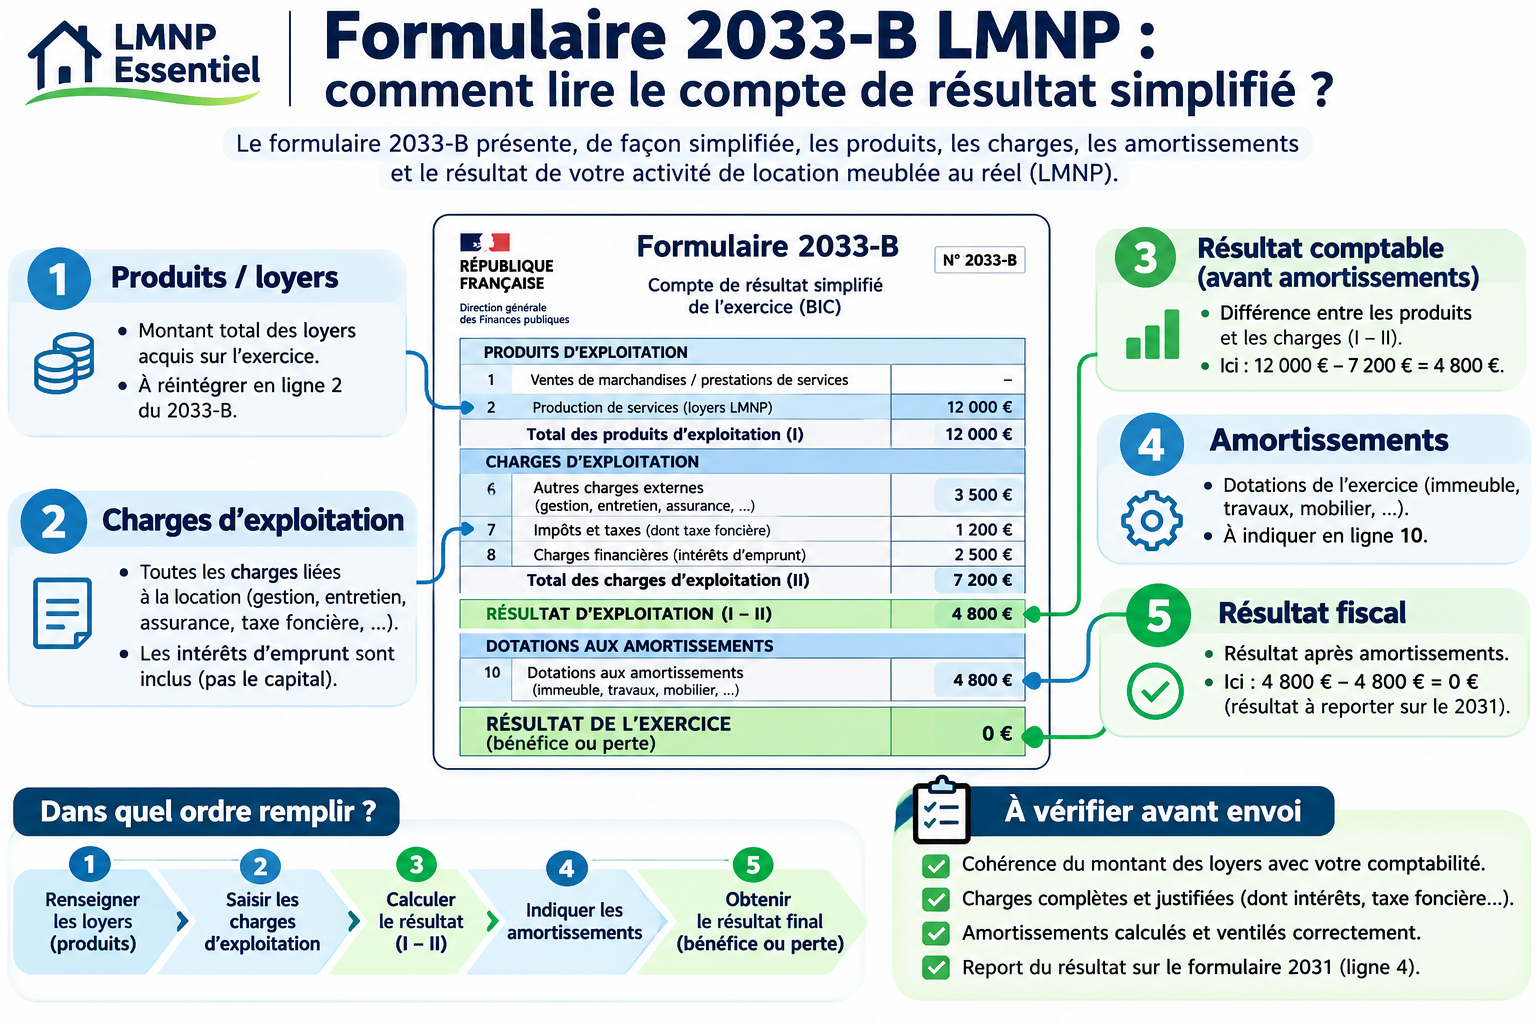
Le 2033-B présente le compte de résultat simplifié. Sa première partie, « Résultat comptable », regroupe les produits d’exploitation, les charges d’exploitation, les éléments financiers et exceptionnels. Sa seconde partie, « Résultat fiscal », permet d’effectuer les réintégrations et déductions nécessaires pour arriver au résultat imposable.
Les lignes particulièrement utiles en LMNP
| Rubrique 2026 | Case | Utilité fréquente en LMNP |
|---|---|---|
| Production vendue – Services | 218 | Recettes de location meublée |
| Autres charges externes | 242 | Assurances, gestion, honoraires, entretien selon leur nature |
| Impôts et taxes | 244 | Notamment CFE et taxes déductibles selon les règles applicables |
| Dotations aux amortissements | 254 | Dotations comptables de l’exercice |
| Charges financières | 294 | Intérêts et frais financiers |
| Bénéfices ou pertes comptables | 310 | Résultat comptable avant retraitements fiscaux |
| Amortissements excédentaires / non déductibles | 318 | Réintégrations fiscales lorsque nécessaire |
| Résultat fiscal après déficits | 370 / 372 | Bénéfice / déficit fiscal final |
Les numéros ci-dessus correspondent au formulaire officiel 2033-B-SD 2026. Ils peuvent évoluer d’un millésime à l’autre : utilisez toujours le formulaire de l’année concernée.
Exemple LMNP simplifié
Supposons 12 000 € de loyers, 3 500 € de charges externes, 1 200 € d’impôts et taxes, 2 500 € d’intérêts et 4 800 € d’amortissements déductibles sur l’exercice. L’objectif n’est pas de “mettre tout dans une seule ligne”, mais de répartir chaque nature dans sa rubrique comptable puis de vérifier la cohérence du résultat global.
| Flux | Montant | Zone du 2033-B |
|---|---|---|
| Loyers | 12 000 € | Produits de services |
| Charges externes | 3 500 € | Autres charges externes |
| Taxe foncière / CFE selon ventilation | 1 200 € | Impôts et taxes |
| Intérêts | 2 500 € | Charges financières |
| Amortissements | 4 800 € | Dotations aux amortissements |
Pourquoi le résultat comptable n’est-il pas toujours le résultat fiscal ?
Le résultat comptable est issu des écritures. Le résultat fiscal tient compte de règles fiscales qui peuvent conduire à réintégrer une charge comptabilisée mais non déductible, ou au contraire à pratiquer certaines déductions. C’est tout l’objet du cadre B du 2033-B.
En LMNP, la limitation de l’article 39 C peut notamment imposer un suivi particulier des amortissements. → Voir Article 39 C en LMNP.
2033-B, 2033-A et 2033-C : quel lien ?
- 2033-A : bilan simplifié, actif et passif ;
- 2033-B : compte de résultat simplifié et résultat fiscal ;
- 2033-C : immobilisations, amortissements et plus/moins-values.
Les montants doivent être cohérents entre eux. Une immobilisation inscrite au bilan et amortie doit se retrouver dans le suivi des immobilisations/amortissements ; les dotations comptabilisées doivent être compatibles avec le compte de résultat.
Les erreurs les plus fréquentes
Mettre le capital remboursé du prêt dans les charges financières
Le capital remboursé n’est pas une charge déductible. Les intérêts et frais financiers sont à distinguer du remboursement du principal.
Confondre travaux en charge et immobilisation
Le traitement dépend de la nature des travaux. Une dépense immobilisée ne doit pas être déduite comme une charge courante la même année.
Déduire intégralement les amortissements sans vérifier l’article 39 C
La dotation comptable et la déduction fiscale peuvent différer.
Checklist avant télétransmission
- vérifier que les recettes concordent avec la comptabilité ;
- contrôler la ventilation des charges par nature ;
- vérifier les intérêts d’emprunt et exclure le capital ;
- rapprocher les amortissements du 2033-C ;
- contrôler le résultat 2033-B avec la 2031 ;
- vérifier le report final vers la 2042-C-PRO.
Questions fréquentes
Le 2033-B est-il obligatoire pour un LMNP au réel simplifié ?
Il fait partie des tableaux annexes de la liasse 2033 à joindre à la déclaration de résultats 2031 au régime simplifié, sous réserve des règles applicables à votre situation.
Où mettre les loyers ?
Pour une activité de location meublée, ils sont généralement rattachés à la production vendue de services dans la logique du compte de résultat BIC.
Où mettre les intérêts d’emprunt ?
Dans les charges financières ; le capital remboursé n’est pas une charge.
Pour continuer
Sources officielles
Créez gratuitement votre compte pour retrouver les nouveautés, nouveaux simulateurs et contenus LMNP Essentiel.